「d払い現金化で、即日でお金を用意したい」
「チャージしたd払い残高を現金に戻したい」
同じ「d払いの現金化」でも、この2つは使える方法がまったく違うので注意が必要です。
この記事では、d払いの後払い枠(電話料金合算払い)を即日で現金化する4つの方法と、チャージ残高を公式の機能で出金する手順を解説します。
限度額や規約上のリスク、悪質業者の見分け方も、d払いの公式情報をもとに整理しました。
ファイナンシャル・プランニング技能士/元 高等学校社会科教員
本記事は、ファイナンシャルプランナーの立場から、
現金化の仕組みやリスク、支払い・返済に関する説明が正しく書かれているかを確認しています。
d払い現金化は「後払い枠」と「残高」で方法が違う
d払いで現金にしたいお金は、大きく「電話料金合算払いの後払い枠」と「チャージ済みのd払い残高」の2種類に分かれます。
| 後払い枠(電話料金合算払い) | チャージ済みのd払い残高 | |
|---|---|---|
| どんなお金か | 翌月以降の携帯料金と一緒に支払う後払いの枠 | 銀行口座やATMから先に入金したお金 |
| 主な方法 | 商品を買って売る、現金化業者を利用する | 銀行口座・ATMへの出金 |
| 必要なもの | ドコモ回線(spモード・ahamo・irumo・ドコモ mini) | 本人確認、出金先の口座(ATMはドコモ回線の方のみ) |
どちらに当てはまるかを確認してから、該当する方法を読み進めてください。
後払い枠(電話料金合算払い)を現金化したい場合
手元にお金がなく、d払いの後払い枠で現金を用意したい方はこちらです。
電話料金合算払いは、公式の機能では現金として引き出せません。
そのため、枠を使って商品を買い、それを売るか、現金化業者を利用することになります。
具体的な方法は「d払い現金化の方法4選」で詳しく紹介しているので、あわせて確認してください。
d払いのチャージ残高を現金に戻したい場合
銀行口座やATMからd払いにチャージしたお金なら、d払いアプリの出金機能で現金に戻せます。
公式の機能なので、規約違反の心配はありません。
手順は「d払いのチャージ残高を現金化する方法」で解説します。
d払い現金化の方法4選|後払い枠を即日で換金する手順
d払いの後払い枠を現金化する方法は、次の4つです。
どの方法も「後払い枠で何かを買い、それを現金に換える」という仕組みは同じで、違いはスピードと手間にあります。
| 方法 | スピード | 手間 | 主な注意点 |
|---|---|---|---|
| d払いバーチャルカード | アプリで即時発行でき、最も早い | 少ない | プリペイド・電子マネーの購入には使えない場合がある |
| プリペイドカードにチャージ | バンドルカードは即日、dカード プリペイドは新規発行に約1週間 | 普通 | バンドルカードはチャージ手数料がかかる |
| 切手・レターパックを買って売る | 郵便局と売却先の営業時間しだい | 多い | 郵便局での1回の購入額に上限がある |
| 換金性の高い商品を買って売る | 商品が届くまで数日かかることが多い | 多い | 売値は相場しだいで、手数料や送料もかかる |
それぞれの手順と注意点を、順番に見ていきましょう。
d払いバーチャルカードで現金化する(最短)
d払いバーチャルカードは、d払いアプリ上に発行される、Visaのバーチャルプリペイドカードです。
アプリ内で発行できるので、4つの方法の中では最も早く現金化できます。
バーチャルカードは、d払いアプリで「d払いタッチ」を設定すると自動で発行される仕組みです。
発行直後はロックされているので、使う前にアプリのアカウント画面からロックを解除しましょう。
支払い方法を「電話料金合算払い」に設定すれば、カードで払った代金が翌月以降の携帯料金と一緒に請求されます。
使えるのは、Visaマークのあるネットショップです。
d払いバーチャルカードでギフト券などを購入して買取サイトに売る方法や、バーチャルカード決済に対応した現金化業者を利用する方法があります。
使う前に押さえておきたい注意点は、次の3つです。
- 支払い方法は電話料金合算払い・d払い残高・dカード・dポイントの4つで、dカード以外のクレジットカードは選べない
- ドコモ以外の回線の方は、事前にd払いアプリでの本人確認が必要
- Visa加盟店でも、各種プリペイドや電子マネーの購入・チャージ代金の支払いには使えない場合がある
d払いの公式ヘルプでもこの点が案内されているので、ギフト券の購入は決済が通らないこともある前提で使いましょう。
プリペイドカードにd払いでチャージして現金化する
d払いの後払い枠で、VisaやMastercardのプリペイドカードにチャージして現金化する方法です。
チャージしたカードで商品を買って売るか、プリペイドカードに対応した現金化業者を利用します。
d払いでチャージできる主なプリペイドカードは、バンドルカードとdカード プリペイドの2つです。
| バンドルカード | dカード プリペイド | |
|---|---|---|
| 発行までの時間 | アプリですぐ発行 | 申込から約1週間でカードを郵送 |
| d払いでのチャージ条件 | ドコモ回線の契約者のみ。spモードで接続(Wi-Fi不可) | ドコモ料金の支払い方法が口座振替かdカードで、spモード契約があること(ahamoも可) |
| チャージ手数料 | 4,000円以下は1回300円、5,000円以上はチャージ額の6.15% | 電話料金合算払いは無料 |
| 1回のチャージ額 | ― | 500円〜5万円(マイページから) |
今日中に現金が必要なら、すぐに発行できるバンドルカードを選びましょう。
ただし手数料がかかり、たとえば1万円をチャージすると、請求額は10,615円になります。
dカード プリペイドも、すでにカードを持っている方なら選択肢の1つです。
なお、Kyashは公式の入金方法にd払い・キャリア決済がないため、d払いではチャージできません。
d払いで切手・レターパックを買って売却する
郵便局の窓口では、切手やはがき、レターパックの購入にd払いが使えます。
買った切手などを金券ショップや買取店に売れば、現金にできる仕組みです。
ただし、キャッシュレス決済には次の上限があります。
- 直営の郵便局:切手の購入に限り、1回の取引で10万円まで
- 簡易郵便局:切手・はがき・レターパックなどの購入で、1回の取引で3万円まで(スマホ決済のみ。d払いは利用可)
印紙や宝くじはキャッシュレス決済の対象外です。
買取価格は店舗や切手の種類によって変わるため、売る前に確認しておきましょう。
d払いで換金性の高い商品を買って売却する
d払いが使えるネットショップや店舗で、ゲーム機や家電など中古でも値崩れしにくい商品を買い、買取店やフリマアプリで売る現金化方法です。
- ネットで買うと、商品が届くまで数日かかることが多い
- 売値は相場しだいで、買った時より下がることがある
- フリマアプリは販売手数料と送料がかかり、売れるまでの時間も読めない
急いでいる場合には向きませんが、商品の相場を調べたうえで時間に余裕を持って進められる方には選択肢になります。
d払い現金化を自分でやる場合と業者の比較
d払いを現金化できる4つの方法は、自分で商品を買って売る「自力」と、現金化業者に任せる「業者利用」に分けられます。
どちらが向いているかは、急ぎ具合と手間をかけられるかで判断してください。
まずは比較表で、両者の違いを押さえておきましょう。
d払い現金化の比較表(自分でやる場合と業者の場合)
| 自分でやる | 業者を利用する | |
|---|---|---|
| 手取り額 | 商品の相場と売却先しだい。手数料が重なると下がる | 申込時に提示される換金率で決まる |
| スピード | 商品の受け取りや売却に時間がかかることがある | 申込から振込まで当日中に終わることが多い |
| 手間 | 商品選び・購入・売却をすべて自分で行う | 申込と、案内された決済を行うだけ |
| 手取りの確実さ | 売れるまで金額が確定しない | 事前に振込額を確認できる |
| 注意点 | 決済エラーや相場の下落 | 悪質業者を避ける必要がある |
自分でやると手取りが減りやすい理由
自力で現金化すると、思ったより手取りが少なくなることがあります。
主な理由は次の3つです。
- 手数料が重なる:プリペイドカードのチャージ手数料、フリマアプリの販売手数料、送料、振込手数料などが段階ごとにかかります。
- 相場が変わる:買った時と売る時で、買取価格が下がることがあります。
- 決済が通らないことがある:ギフト券やプリペイドの購入は、決済サービス側で制限されることがあります。
一方で業者を利用する場合も、悪質な業者を選んでしまうと、提示された金額より少ない額しか振り込まれないといったトラブルがあります。
業者を選ぶときは、次の「d払い現金化業者の選び方」を確認してください。
d払い現金化業者の選び方|4つのチェックポイント
d払いの現金化業者の中には、手数料を後から上乗せしたり、個人情報を悪用したりする業者もあります。
申し込む前に、次の4点を確認しましょう。
1つでも当てはまらない業者は、申し込みを見送るのが無難です。
所在地と古物商許可を確認できる
申し込む前に、業者の所在地と古物商許可を確認します。
商品券や切手などの金券を買い取って営業するには、公安委員会の古物商許可が必要です。
古物商許可番号がサイトに載っていない場合は、問い合わせて確認しましょう。
所在地が書かれていない、番地が省略されている、連絡先が携帯番号だけといった業者は避けたほうが安全です。
見積額と実際の振込額が一致する(手数料込みで提示)
「換金率〇%」という表示だけでなく、振込手数料などを差し引いた最終的な振込額を、決済の前に提示してくれるかを確認します。
申込フォームやメールで、手取り額と振込までの時間を具体的に聞いておくと安心です。
やり取りの記録は残しておきましょう。
dアカウントのログイン情報や認証コードを求めない
d払いのログインパスワードや、SMSで届く認証コードを聞いてくる業者は利用してはいけません。
アカウントを乗っ取られ、限度額いっぱいまで勝手に使われるおそれがあります。
決済は、自分のスマホで自分で行うのが原則です。
相場からかけ離れた換金率を掲げていない
極端に高い換金率で集客し、後から「システム手数料」や「消費税」などの名目で差し引いて、実際の振込額を大きく減らす手口があります。
広告の数字より、最終的な振込額で比べることが大切です。
d払い現金化におすすめの業者5選
d払いを現金化するなら、ドコモのキャリア決済に対応している業者を選ぶことが欠かせません。
ここでは、公式サイトでドコモへの対応を掲げている5社を紹介します。
換金率や入金までの時間は業者ごとに違うので、自分の条件に合うところを比べてみてください。
換金率や営業時間は、記事執筆時点で各社の公式サイトに掲載されている内容をもとにまとめています。
条件は変わることもあるので、申し込む前に公式サイトで最新の情報を確認しておきましょう。
キャリアペイ
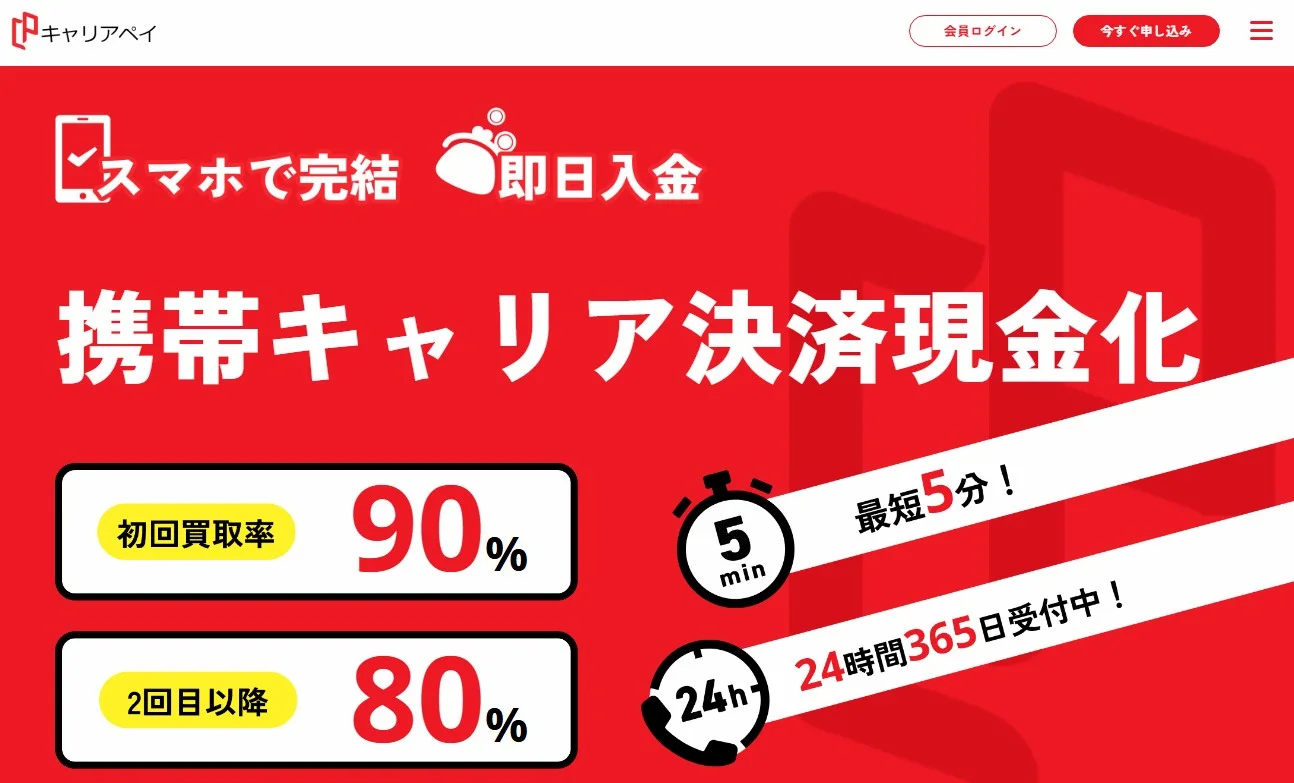
| 対応決済 | キャリア決済 |
| 換金率 | 初回:90% 2回目以降:80% |
| 振込スピード | 最短5分 (初回は30分程) |
| 営業時間 | 9:00-22:00(土日祝日も利用可) 毎月1日は0時~22時まで営業 WEB申込は24時間365日受付 |
| 住所 | 東京都千代田区内神田3-12-4 第一岸ビル |
キャリアペイは、ドコモ・au・ソフトバンクなどのキャリア決済枠を現金化できる業者です。
決済した代金は翌月以降にドコモの通信料金とまとめて請求されるので、手元に現金がなくても申し込みの段階で困ることはありません。
換金率は初回90%、2回目以降80%で、振込手数料は0円に設定されています。
振込は最短5分と早く、毎月1日だけは0時から22時まで受け付けているのも心強いポイントです。
キャリアキャッシュ
| 対応決済 | キャリア決済 |
| 換金率 | 初回:90% 2回目以降:80% |
| 振込スピード | 最短5分 (初回は30分程) |
| 営業時間 | 9:00-22:00(土日祝日も利用可) 毎月1日は0時~22時まで営業 WEB申込は24時間365日受付 |
| 住所 | 東京都千代田区内神田3-12-4 第一岸ビル |
キャリアキャッシュは、ドコモ・au・ソフトバンクなどのキャリア決済枠に対応している現金化業者です。
業者が指定する通販ショップで商品を購入する仕組みで、代金は毎月の携帯電話の利用料金と一緒に請求されます。
換金率は初回90%、2回目以降も80%で、1万円以上の申し込みなら振込手数料も無料という条件です。
振込は最短5分(初回は30分程)で、WEBからの申し込みは24時間365日受け付けています。
楽々ペイ
| 対応決済 | ・キャリア決済 ・後払いアプリ ・クレジットカード |
| 換金率 | 75%(3万円未満は70%) +5% |
| 振込スピード | 平均15分 (初回平均20分) |
| 営業時間 | 9:00-22:00(年中無休) WEB申込は24時間受付 |
| 住所 | 東京都港区南青山3-1-36 |
楽々ペイは、d払いなどキャリア決済も現金化できる業者です。
d払いを3万円以上利用する場合の換金率は75%で、3万円未満なら70%になり、初回限定で5%上乗せされます。
振込までは平均15分、初回でも平均20分ほどなので、入金まで長く待たされることはありません。
d払いのほかクレジットカードや後払いアプリも扱い、東京都港区南青山を拠点に9時から22時まで年中無休で営業しています。
キャッツマネー
| 対応決済 | ・後払いアプリ ・キャリアプリペイドカード ・クレジットカード |
| 換金率 | 初回:90% 2回目以降:80~85% ※振込手数料200円を差し引いて入金 |
| 振込スピード | 初回:10分 2回目以降:15分 |
| 営業時間 | 9:00-22:00(年末年始除く土日祝営業) 毎月1日は24時間営業 WEB申込は24時間365日受付中 |
| 住所 | 東京都千代田区内神田3-12-4 第一岸ビル |
キャッツマネーは、ドコモのプリペイドカード「d CARD PREPAID」を対応決済に挙げている現金化業者です。
後払いアプリやクレジットカードにも対応しており、申込額は5,000円から20万円までの範囲で選べます。
換金率は初回90%、2回目以降も80~85%と、続けて使っても大きく下がりません。
振込は初回10分、2回目以降は15分が目安となっており、毎月1日は24時間営業している点が特長です。
バンクレジット
| 対応決済 | ・キャリア決済 ・後払いアプリ ・クレジットカード |
| 換金率 | 初回:94% 2回目以降:83% ※別途振込手数料200円 |
| 振込スピード | 初回・2回目以降とも最短3分 |
| 営業時間 | 9:00-22:00(年中無休) 毎月1日は0時~22時まで営業 |
| 住所 | 東京都千代田区内神田3-12-4 第一岸ビル |
バンクレジットは、docomoのプリペイドカードを対応決済に挙げており、キャリア決済や後払いアプリにも対応している現金化業者です。
換金率は初回94%、2回目以降83%と、今回紹介する5社の中で最も高く設定されています。
ただし振込手数料200円が別に差し引かれるので、実際の受取額は申し込む前に確認しておきましょう。
振込は初回、2回目以降とも最短3分で受け取ることも可能です。
d払い現金化の流れ|申込から振込まで5ステップ
d払いの現金化業者を利用する場合の、一般的な流れを紹介します。
細かな手順は業者によって異なる点に注意してください。
最後に、利用額ごとの受取額の目安も早見表にまとめました。
ステップ1 d払いの利用可能額を確認する
まず、今月あといくら電話料金合算払いを使えるかを確認します。
限度額の決まり方と確認方法は「d払い現金化できる金額は限度額で決まる」を参考にしてください。
ステップ2 申し込みと本人確認
業者の公式サイトの申込フォームに、氏名や連絡先、希望額、振込先の口座などを入力します。
初回は運転免許証などの本人確認書類の提出を求められるのが一般的です。
ステップ3 手取り額の見積もりを受け取る
業者から、購入する商品や決済方法と、最終的な振込額が案内されます。
決済すると取り消せないため、振込額が事前の説明どおりかを、この段階で必ず確認しましょう。
ステップ4 指定の方法でd払い決済する
案内に従って、自分のスマホでd払い(またはバーチャルカード・プリペイドカード)の決済を行います。
ログイン情報や認証コードを業者に伝える必要はありません。
ステップ5 着金を確認する
決済が確認されると、指定口座に振り込まれます。
夜間や土日祝日にすぐ着金させたい場合は、24時間振込に対応した金融機関の口座を指定しておきましょう。
d払い現金化の受取額早見表
利用額と換金率ごとの受取額の目安です。
業者によっては、ここから振込手数料(200円程度)が差し引かれます。
| 利用額 | 換金率75% | 換金率80% | 換金率85% |
|---|---|---|---|
| 1万円 | 7,500円 | 8,000円 | 8,500円 |
| 3万円 | 22,500円 | 24,000円 | 25,500円 |
| 5万円 | 37,500円 | 40,000円 | 42,500円 |
| 10万円 | 75,000円 | 80,000円 | 85,000円 |
後払い枠で使った額は、受取額ではなく利用額の全額が翌月以降の請求対象です。
たとえば10万円を換金率80%で現金化すると、手元に入るのは8万円でも、支払う金額は10万円になります。
d払い現金化のリスク|規約違反と利用停止
d払いの後払い枠を現金化することには、規約上・お金の面でのリスクがあります。
申し込む前に知っておきましょう。
どれも申し込んだ後では取り返しがつかないため、事前の把握が欠かせません。
d払いの規約は現金化目的の利用を禁止している
d払いご利用規約では、利用者が次に当てはまる場合、サービスの全部または一部の利用を停止することがあると定めています(第15条第2項第5号)。
現金等を得る目的で本サービスを利用したとき。
なお、d払いの提供元は、NTTドコモから株式会社NTTドコモ・フィナンシャルグループに変わっています。
参考:d払いご利用規約
d払い現金化が発覚した場合のペナルティ
規約違反と判断されると、d払いの全部または一部が利用停止になることがあります。
また規約では、規約違反の過去やそのおそれがある場合に、d払いを利用できないことがあるとも定めています(第4条第1項第9号)。
また、現金化業者そのものについても注意が必要です。
金融庁・消費者庁・警察庁は、いわゆる「後払い現金化」について注意を呼びかけています。
形式は商品の売買でも、実態が貸付けで、それを業として行う場合は貸金業に当たるおそれがあり、登録のない業者は違法なヤミ金融です。
クレジットカードのショッピング枠現金化や、後払いの商品販売を装った貸付けで、業者が出資法違反や貸金業法違反で検挙された例も、警察庁の資料に載っています。
d払いは一括払いのみ|支払いが遅れるとどうなるか
d払いの代金は、分割払いができません(規約第9条第4項)。
電話料金合算払いで使った分は、翌月以降の携帯料金と一緒に一括で請求されます。
支払い期日を過ぎると、期日の翌日から支払日の前日までの日数に応じて、年14.5%の延滞利息が発生する仕組みです。
ただし、期日の翌日から15日以内に支払えば延滞利息はかかりません。
また、携帯料金の支払いが確認できない場合は、電話料金合算払いが使えなくなります。
自己破産時に免責不許可事由になりうる
破産法では、「破産手続の開始を遅延させる目的で、著しく不利益な条件で債務を負担し、又は信用取引により商品を買い入れてこれを著しく不利益な条件で処分したこと」を、借金の免除(免責)が認められない事由の1つとしています(第252条第1項第2号)。
後払いで買った商品を安く売って現金にする行為は、これに当たる可能性があります。
ただし、事由に当たっても、裁判所が事情を考慮して免責を認めることがあります(同条第2項)。
借金の整理を考えている場合は、自己判断せず専門家に相談しましょう。
d払い現金化できる金額は限度額で決まる
後払い枠で現金化できる金額は、d払いの利用限度額が上限です。
支払い方法ごとに上限が決まっています。
まずは、自分の上限がいくらなのかを確認しておきましょう。
電話料金合算払いの限度額の決まり方
電話料金合算払いの限度額は、年齢によって最大額が決まっています。
| 年齢 | 設定できる限度額の上限 |
|---|---|
| 18歳未満 | 最大1万円/月 |
| 18歳以上20歳未満 | 最大3万円/月 |
| 20歳以上 | 最大10万円/月 |
初期設定は1万円/月です。
実際の上限は、この最大額の範囲で、年齢や契約期間、契約状況、利用状況、支払い状況に応じてドコモが設定します。
利用者が自分の限度額を決められるのは、その上限の範囲内で1,000円単位です。
限度額は1回線ごと、1か月(1日〜末日)ごとに決まっていて、d払いとdocomoコンテンツ決済の合計で判定されます。
クレジットカード払いの限度額
d払いの支払い方法をクレジットカードにしている場合の上限は、次のとおりです。
| 支払い方法 | 上限 |
|---|---|
| dカード | dカードの利用限度額まで |
| dカード以外(オンライン本人確認済み) | 50万円/月 |
| dカード以外(本人確認未実施) | 5万円/月 |
d払いアプリで利用可能額を確認する手順
今の限度額や、今月あといくら使えるかは、d払いアプリなどオンラインで確認・変更できます。
店頭や電話では手続きできません。
ドコモが上限を引き上げた場合は自分の限度額も自動で上がり、引き下げた場合も自動で下がります。
変更があったときの通知は、メッセージR(ahamo・irumo・ドコモ miniはSMS)で届く仕組みです。
d払いの限度額が下がる・0円になる原因
電話料金合算払いが使えなくなる・上限が下がる主な原因は次のとおりです。
- 携帯料金の支払いが期限内に確認できない、または支払いを怠るおそれがある
- 自分で電話料金合算払いを利用停止に設定している
- 今月の利用額がすでに限度額に達している
- 回線の名義変更(譲渡・承継)をした直後(初期設定の1万円/月に戻る。三親等内の名義変更を除く)
- その他、ドコモの判断で利用を制限された
支払いが済んでも、利用が再開されるまで時間がかかる場合があります。
d払いのチャージ残高を現金化する方法
銀行口座やATMからd払いにチャージしたお金は、d払いアプリの出金機能で現金に戻せます。
出金先は銀行口座、セブン銀行・ローソン銀行のATM、ケータイ料金への充当の3つです。
| 銀行口座 | セブン銀行・ローソン銀行ATM | ケータイ料金に充当 | |
|---|---|---|---|
| 使える人 | ドコモ・ドコモ以外の方 | ドコモ回線の方のみ | ドコモ回線の方のみ |
| 手数料 | 月1回目220円(みずほ銀行は110円)、2回目以降220円 | 1回220円 | 無料 |
| 1回の上限 | 10万円 | 10万円 | 5万円 |
| 月の回数 | 10回まで | 10回まで | 制限なし |
| 受け取り | 1〜2営業日後 | 操作後すぐ | 翌月の請求分に充当 |
出金する前に必要な準備は「d払い残高の出金に必要な準備」で解説します。
なお、送金機能では後払い分を現金化できない点にも注意してください。
d払い残高の出金に必要な準備(本人確認・口座登録)
出金には、d払いアプリでの本人確認が必要です。
ドコモ回線の方は、回線の契約者・利用者・dポイントクラブ会員の氏名と生年月日がすべて一致していないと、出金などの機能が使えません。
銀行口座に出金する場合は、出金先の口座を事前に登録します。
原則として、本人名義の口座にしか出金できません。
セブン銀行・ローソン銀行ATMで出金する
今すぐ現金が必要なら、ATMでの出金が最も早い方法です。
操作が終わるとすぐに現金を受け取れます。
ATMへの出金を利用できるのは、ドコモ回線の方だけです。
手数料は1回220円で、1回10万円まで、月10回まで出金できます。
d払い残高を銀行口座に出金する
銀行口座への出金は、ドコモ回線を持っていない方も利用できます。
平日の0時〜正午に手続きすると1営業日後、正午以降や土日祝日の手続きは2営業日後が振込の目安です。
手数料は月1回目が220円(出金先がみずほ銀行なら110円)、2回目以降は220円かかります。
振込できなかった場合も手数料はかかり、出金した金額はd払い残高に戻るので注意してください。
d払い残高をケータイ料金に充当する
ドコモ回線の方は、d払い残高を翌月のケータイ料金の支払いに充てることもできます。
手数料は無料で、1回5万円まで、1円単位での充当が可能です。
現金が手元に入るわけではありませんが、翌月の支払いを減らせます。
充当しきれなかった分は翌々月以降に繰り越されます(利用期限は24か月)。
期限切れや回線の解約で残った分は無効になります。
d払いの送金機能では後払い分を現金化できない
d払いには残高を送り合う送金機能がありますが、電話料金合算払いの後払い枠を送金で現金に換えることはできません。
d払い残高のチャージ方法は銀行口座やセブン銀行・ローソン銀行ATMなどで、電話料金合算払いで残高をチャージする方法がないためです。
d払い現金化で避けたいトラブルと詐欺の手口
現金化では、業者選びを間違えるとお金や個人情報の被害に遭うことがあります。
よくあるトラブルと、被害に遭ったときの相談先を以下にまとめました。
被害を防ぐためにも、典型的な手口を知っておきましょう。
SNSでのd払い現金化の個人間取引
SNSで「即日現金化します」「お金貸します」と呼びかけている個人や業者とは取引しないでください。
ギフト券のコードだけを先に送らせて連絡を絶つ、受け取った個人情報を悪用するといった被害が起きているのが実情です。
金融庁も、SNSなどで勧誘される「個人間融資」は、個人であっても貸金業法に抵触する場合があり、高金利での貸付けや個人情報の悪用といった危険があると注意を呼びかけています。
振込がない・減額されたときの対処
決済したのに振込がない、説明より少ない額しか振り込まれないといった場合は、まず業者に連絡して理由を確認します。
その際に役立つのが、申込時の見積もりメールや画面の記録です。
決済前に、振込額と振込時期がわかる記録を残しておきましょう。
業者と連絡が取れない、説明に納得できない場合は、一人で抱え込まずに次の相談先に連絡してください。
被害に遭ったときの相談先
| 相談先 | 電話番号 |
|---|---|
| 消費者ホットライン(最寄りの消費生活センターを案内) | 188 |
| 警察相談専用電話 | #9110 |
| 金融庁 金融サービス利用者相談室 | 0570-016811(IP電話からは03-5251-6811) |
| 日本貸金業協会 貸金業相談・紛争解決センター | 0570-051051(IP電話からは03-5739-3861) |
d払い現金化の前に検討したい選択肢
現金化で手に入るのは利用額の一部ですが、翌月以降には利用額の全額を支払う必要があります。
支払いの見通しが立たない場合は、現金化の前に次の方法も検討してください。
一人で解決しようとせず、使える制度や窓口を頼ることも大切です。
支払いが難しいときは早めにドコモに連絡する
携帯料金の支払いが期日に間に合わないとわかったら、そのままにせず、早めにドコモに連絡しましょう。
支払いが遅れると延滞利息がかかるほか、電話料金合算払いが使えなくなることがあります。
公的な貸付制度を使う
生活に困っている世帯向けに、生活福祉資金貸付制度があります。
一時的に生活費が足りないときの「緊急小口資金」などがあり、相談・申込の窓口はお住まいの市区町村の社会福祉協議会です。
利用できるかどうかや条件は、窓口で確認してください。
借金・返済の相談窓口を使う
すでに返済が苦しい場合は、一人で抱え込まずに相談しましょう。
法テラス(日本司法支援センター、0570-078374)では、借金の問題について法的な解決方法の案内を受けられます。
各地の多重債務相談窓口を探すなら、金融庁のサイトが便利です。
参考:金融庁 多重債務相談窓口
d払い現金化のよくある質問
d払いの現金化について、よく寄せられる質問をまとめました。
気になる質問から確認してみてください。
d払いの利用は携帯料金の明細にどう表示されますか?
電話料金合算払いの利用分は、携帯料金の請求書に「d払い(ご利用代金)」と表示されます。
継続課金の場合は「d払い(ご利用代金/継続課金)」です。
家族に知られずにd払いを現金化できますか?
請求書には「d払い(ご利用代金)」として利用額が載ります。
携帯電話の名義が家族だったり、家族が請求書を確認していたりする場合は、利用額から気づかれる可能性がある点に注意が必要です。
ahamoでも電話料金合算払いは使えますか?
使えます。
電話料金合算払いの対象は、spモードのほか、ahamo・irumo・ドコモ miniのインターネット接続サービスを利用している方です。
未成年でもd払いを現金化できますか?
18歳未満の方は、電話料金合算払いの上限が最大1万円/月で、18歳以上20歳未満の方は最大3万円/月です。
また、未成年の方がd払いを使うには、親権者など法定代理人の事前の同意が必要です(d払いご利用規約第4条第2項)。
多くの現金化業者も、未成年の利用を受け付けていません。
d払い残高が突然0円になったのはなぜですか?
次のような手続きをすると、d払い残高が失効して0円になります。
失効した残高も、手続きをすれば返金を受けられる仕組みです。
- 回線の解約・MNPによる解約、名義変更
- dアカウントの会員統合、会員情報(氏名・生年月日)の変更
- ドコモ miniへのプラン変更(会員情報を変更した場合)
返金の方法は手続きの内容で異なり、d払いからメールなどで案内が届きます。
dポイントは現金化できますか?
d払いの出金機能を使えるのは、本人確認が完了したd払い残高(現金バリュー)のある方だけです。
dカード プリペイドにチャージすることはでき(期間・用途限定ポイントを除く)、チャージした分は買い物に使えます。
まとめ|d払い現金化は目的で方法を選ぶ
d払いの現金化は、何を現金にしたいかで方法が分かれます。
- 後払い枠(電話料金合算払い)を現金にしたい:d払いバーチャルカードやプリペイドカード、切手、換金性の高い商品を使って現金に換えるか、現金化業者を利用する
- チャージ残高を戻したい:d払いアプリの出金機能で、銀行口座かATMに出金する
後払い枠の現金化は、d払いの規約で利用停止の対象とされている行為です。
また、手元に入るのは利用額の一部でも、翌月以降には利用額の全額を一括で支払う必要があります。
利用する場合は、翌月に確実に支払える範囲にとどめましょう。
業者を利用するなら、申し込む前に所在地と古物商許可を確認し、決済前に最終的な振込額を提示してくれるかも確かめてください。
